

 54 / 106

54
開
發中國家之金融市場多有受
限於國民儲蓄不足、無力
自行對外籌資,或政府政策不明
確等負面影響,此問題反映在經
濟活動上,即是私部門無法獲得
正式金融服務而面臨借貸無門的
窘境。
本會自成立初期即開始辦
理微額貸款及中小企業轉融資計
畫,扶持並挹注資金,促其健全
發展以具足夠能力提供優質且持
續之金融服務,提升了資金流通
的效率,並依當地發展需求引入
創新之貸款型態,解決微小型企
業不易取得資金管道之困難。
創新的機制型態與設計
為鼓勵微型與中小企業正規
化成長,本會依當地社會及人文
習性設計不同之貸款計畫,包括
在非洲地區採團體貸款機制,透
過連坐法產生社會性約束力,降
低金融機構面臨之風險而提高貸
放意願。
在亞太及拉美地區搭配技
術協助,同時對借款的中小企業
或小農,進行輔導以增進其生產
效率;透過手機將微貸作業行動
化,媒合偏鄉店家進貨、中盤商
出貨及金融機構放貸,使三方皆
蒙其利。
在金融機構的多樣化上,本
會計畫的參貸機構包括非政府組織
(半正規之金融機構)、非銀行之
金融機構、合作社、商業銀行、應
收帳款機構等。
為能呼應特定發展目標,
本會近年與各區域之多邊開發銀
行推出許多創新的融資機制與設
計,以助學貸款計畫為例,其創
新之處即是向中美洲地區之技職
機構(學校)及商業銀行宣導新
型態的貸款業務,使得年輕人取
得負擔得起之助學金貸款並接受
有品質的技職訓練;以綠色能源
特別基金為例,則是將二氧化碳
減排量之高低與貸款利息減碼程
度作連結,以鼓勵市政府採用最
佳綠能技術進行市政基礎建設。
儘管在推動之際遭遇許多困
難,諸如例一須鼓勵商業銀行並
向其說明,以增加參與貸放的意
願,例二則是得向市政府分析採
用綠能技術之成本效益,並展現
採用綠能產品的成果,方能強化
動機進而推動。
關於以上的創新作為,本會
收到許多正面的回饋,鼓舞本會
依夥伴國家之國家發展策略需求
時,設計出新融資計畫,陸續推
動如「馬紹爾家戶能源效率及再
生能源計畫」,以及再度與歐銀
針對農業產業價值鏈,架構推動
農企業融資專案。
展望未來,本會將續重視金
融創新在援助開發領域之演變,
吸納其優點轉化為本會計畫,以
提供更多與更佳之發展援助。
改變
5
強化金融中介機構,提供多樣化貸款服務
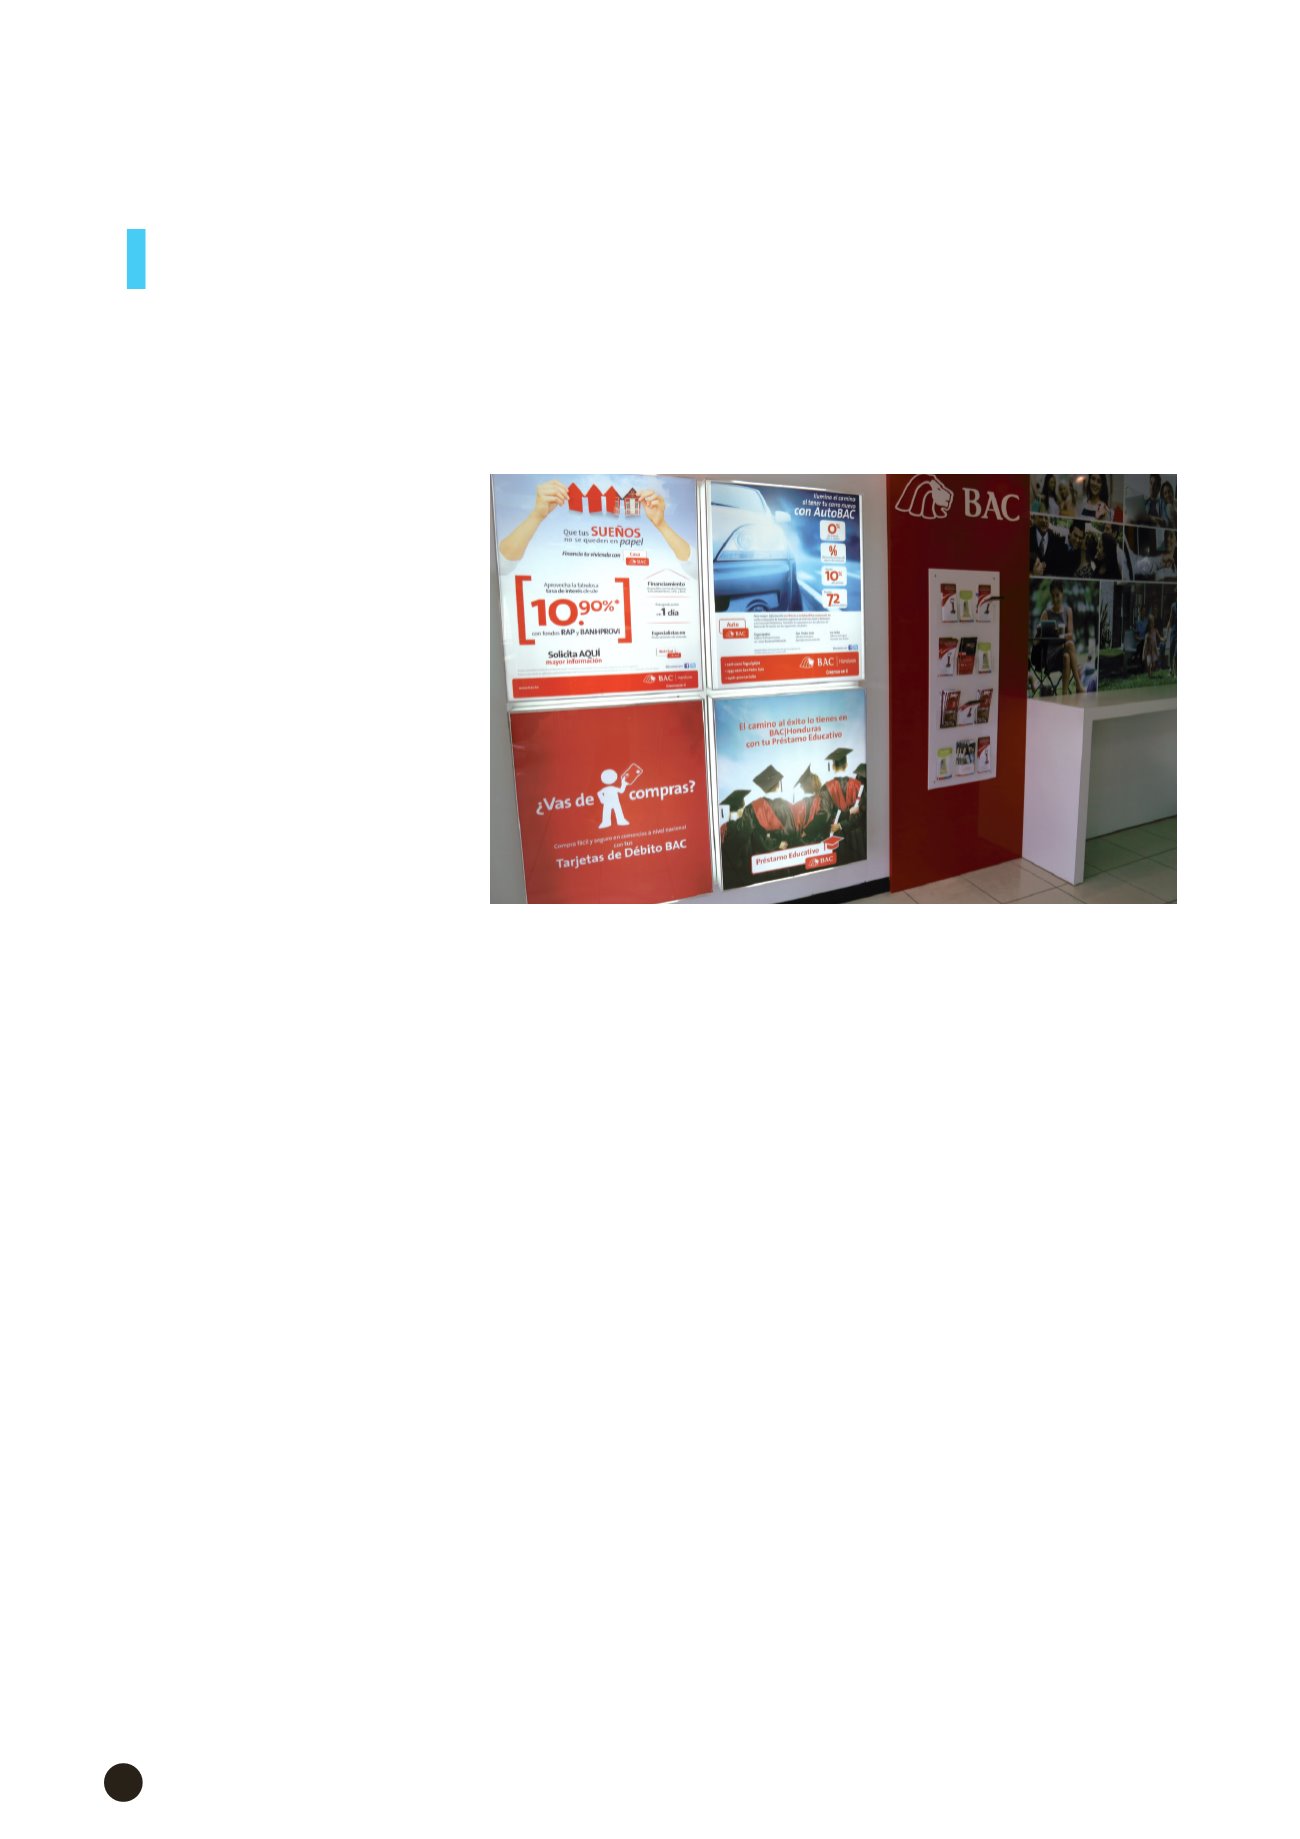
本會與中美洲經濟整合銀行(
CABEI
)合作,透過在地金融機構提供助學貸款,讓有志升學的學
生無後顧之憂。